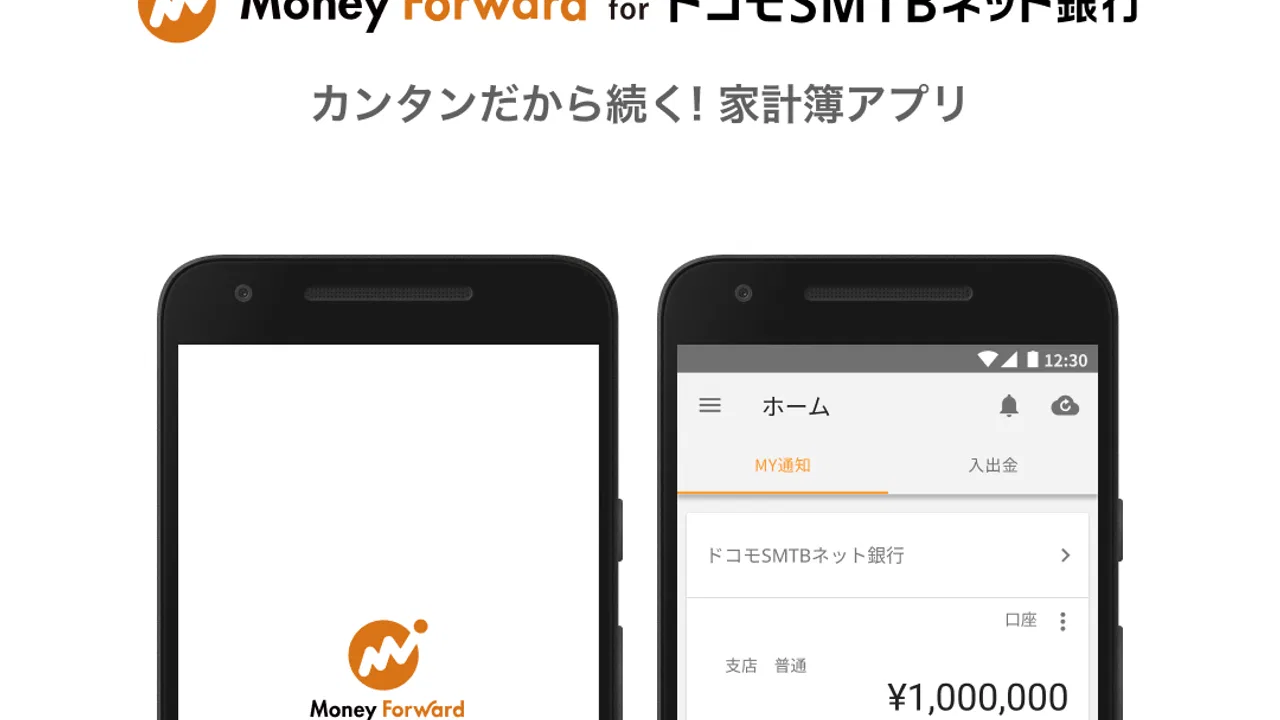
マネーフォワード for ドコモSMTBネット銀行
- 3.5
- 評価
- 100.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
家計簿を続けたいと思っても、銀行やカードの明細を毎回手入力する作業は、忙しい時ほど後回しになりがちです。私がマネーフォワード for ドコモSMTBネット銀行を試してまず便利だと感じたのは、口座を連携した後の確認作業が中心になることでした。お金の流れを一つの画面で眺めたい人に向いた、無料のファイナンスアプリです。
このアプリはMoney Forward, Inc.が開発しており、ドコモSMTBネット銀行を使っている人を主な対象にしています。ただし、対応先はその銀行だけに限られません。銀行、クレジットカードなど2,580以上の金融サービスとつなげられるため、複数の口座を持つ人ほど使い道が広がります。私は、単なる残高確認よりも、毎月の支出を振り返るための道具として評価したいアプリだと感じました。
いま使って分かる家計管理の実力
家族で家計を見直す場面では、各自の口座やカードを個別に開くより、支出の流れをまとめて眺められると話し合いの出発点をそろえやすくなります。私は、まず共有したい家計の範囲を決め、明細のどこまでを一緒に確認するかを相談してから使うのが現実的だと思います。便利さだけで登録先を増やさず、家族それぞれが納得できる境界を保てるかも、このアプリを選ぶうえで大切です。
こちらもおすすめ

 Temu: 億万長者気分でお買い物
Temuはなぜ何度も開かれるのか 安さを「掘り出し物探し」に変える仕掛け
目当ての商品を探す店である以上に、思いがけない安物を見つける遊び場として人を呼び戻すTemu。値引きの強さと、見過ごしにくい不便さを両面から読み解く。」「body

 Pokémon Sleep
眠りを遊びに変えるPokémon Sleep、寝る前から朝の発見まで
睡眠を測るだけではなく、眠る前の準備と朝の発見までをひと続きの習慣にする。カビゴンとポケモンたちの寝顔が、私たちの夜に入り込む仕組みを読み解く。調子のよい日ばかりではない、その不器用さも含めて見つめたい。

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 Fever:イベント&チケット
Feverで週末の予定を決める。イベント探しから予約までの使いこなし術
イベントを眺めて終わりにしない。興味の登録から日程確認、同行者との相談まで、Feverを次の外出につなげる手順と見落としやすい注意点を解説します。探す時間を減らし、行きたい体験を選びやすくする実用ガイドです。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。
ニュースデスクの関連記事
ニュースをすべて見る


最初に感じるのは「入力しない」ことの気楽さ
家計簿アプリを選ぶ時、最初に考えたいのは、細かい機能の多さよりも続けやすさです。現金で買ったものまで完全に自動化できるわけではありませんが、銀行口座やカードの利用履歴を一つずつ書き写す必要がないだけで、毎日の負担はかなり変わります。私は、買い物のたびに記録するより、数日に一度まとめて明細を確認する使い方が合っていました。
口座連携後は、入出金の動きを見ながら、これは食費、これは通信費というように分類を整えていきます。自動で分類された内容をそのまま信じるのではなく、最初のうちは自分の生活に合わせて修正するのがコツです。たとえば、ネット通販で日用品と趣味用品を一緒に買った場合、明細だけでは正確な内訳が分かりません。こうした支出は、家計簿の数字を過信しないためにも手動で見直したいところです。
私がすすめたい現実的な使い方
毎日アプリを開いて完璧な家計簿を作ろうとすると、かえって疲れます。私なら、給料日の翌日、週末、月末の三つのタイミングだけ確認します。給料日の翌日は固定費や引き落とし予定を把握し、週末はカード利用を確認し、月末は分類の間違いを直す流れです。これなら、記録すること自体が目的にならず、翌月の行動を考えるために数字を使えます。
特に役立つのは、複数の金融機関を使い分けている家庭です。生活費用の口座、貯蓄用の口座、クレジットカードが別々だと、残高だけを見ていても本当の余裕は分かりません。このアプリでは、個別の口座を順番に開く代わりに、全体の状況をまとめて確認できます。私は、口座残高ではなく「今月すでに使ったお金」と「これから引き落とされるお金」を分けて考える時に、この集約の価値を強く感じました。
日常の場面で役立つポイント
たとえば、月の半ばに大きな買い物をするか迷っている場面を考えてみてください。銀行アプリだけでは預金残高は分かっても、カードの未払い分や別口座の資金まで含めた判断はしにくいものです。そこでこのアプリを開けば、複数の口座とカードの動きをまとめて確認できます。私はこのような時、買えるかどうかだけでなく、買った後に家賃や光熱費の引き落としが来ても余裕が残るかを考えるようになりました。
もう一つの使い方は、契約しているサービスの見直しです。毎月似た金額が繰り返し出ている明細を眺めると、使っている意識が薄れた支出に気づきやすくなります。アプリが自動的に生活を改善してくれるわけではありませんが、明細を時系列で見ることで、解約候補や利用頻度の低いサービスを探すきっかけになります。ここは、紙の家計簿や単純なメモよりも、連携型アプリらしい強みです。
連携の広さは強みだが、準備は丁寧にしたい
対応先が多いことは魅力ですが、連携先が増えるほど、最初の設定は慎重に進めた方が安心です。私は、いきなり全口座を登録するのではなく、まず普段使う銀行とメインカードだけをつなぎ、表示内容が自分の認識と合っているか確認する方法をすすめます。問題がなければ、貯蓄口座や別のカードを追加します。段階的に進めると、どの口座の明細がどこに反映されているかを把握しやすくなります。
金融サービスとの連携では、ログイン情報の入力や認証手順が必要になる場合があります。ここで大切なのは、便利さだけを優先せず、アプリ内で表示される案内を読みながら進めることです。連携後も、しばらくは実際の銀行やカードの明細と照らし合わせると安心できます。残高や履歴の反映に違和感がある時は、家計簿の分類ミスなのか、連携状態の問題なのかを切り分ける必要があります。
現在のバージョンと、これまでの積み重ね
現在のバージョンは2.26.3です。2015年12月15日に登場してから長く提供されているため、短期間だけ試す新しいサービスというより、継続的に使う前提で考えやすい存在です。長く運用されているアプリでは、口座連携や表示の調整が積み重なっていることを期待できますが、金融サービス側の仕様変更によって、いつでも同じように動くとは限りません。
私は、バージョン番号だけを見て大幅な変化を想像するのではなく、実際に自分が使う銀行とカードで、明細の取得や分類が安定しているかを確認するのが大切だと思います。アプリの更新は安心材料の一つですが、更新されたからといって、自分の家計管理が自動的に正確になるわけではありません。現在の使い勝手は、アプリ本体だけでなく、連携先との組み合わせにも左右されます。
既存ユーザーが感じやすい変化
以前から使っている人にとって、バージョン更新の価値は、派手な新機能よりも、日々の確認が滞りなく続けられることにあります。私なら、更新後にまず残高、最近の入出金、カード明細の三点を確認します。表示の並びや分類の扱いが変わっていないかを見て、問題がなければ通常の家計簿確認に戻ります。
一方で、長く使っているほど、過去の分類や口座の登録が複雑になりやすい点には注意が必要です。使わなくなったカードや閉じた口座をそのまま残していると、現在の資産状況を見た時に迷いやすくなります。私は半年に一度、登録先を整理し、今使っているものと見直し対象を分ける運用が現実的だと感じます。これはアプリの機能というより、数字を読みやすく保つための使い方です。
無料で始める場合に知っておきたいこと
価格は無料なので、まず試して自分の口座構成に合うか確かめやすいのは良い点です。年齢区分は3歳以上で、家族の端末に入れて使うことも検討しやすい設計です。ただし、家計の情報を扱うアプリなので、子ども向けの娯楽アプリと同じ感覚で扱うものではありません。端末の管理やログイン状態には、利用者自身が気を配る必要があります。
アプリ内購入は1アイテム500円です。無料で始められる一方、追加の仕組みを検討する時には、何が自分に必要なのかを確認してから選ぶのがよいでしょう。私は、まず無料の範囲で口座連携と月次確認が自分の生活に役立つかを見極めることをすすめます。使わない機能に費用をかけても、家計簿が続くとは限らないからです。
手入力の家計簿や銀行アプリとの違い
手入力の家計簿は、現金支出を細かく管理したい人に向いています。何にいくら使ったかを自分で書くため、支出への意識は高まりやすい反面、入力を忘れると記録が途切れます。マネーフォワード for ドコモSMTBネット銀行は、銀行やカードの履歴を起点に家計を振り返る方式なので、現金中心の人よりもキャッシュレス決済をよく使う人に適しています。
銀行公式アプリと比べると、公式アプリは一つの銀行の残高や入出金を確認する用途に強いです。複数の金融機関をまたいだ家計の全体像を見るなら、こちらの方が便利です。ただし、銀行アプリだけで十分な人が無理に乗り換える必要はありません。口座が一つで、支出管理も簡単な人なら、別の家計簿アプリを追加することで確認先が増え、かえって面倒になる場合があります。
また、表計算ソフトのように自由な計算式や独自の帳簿を作りたい人には、連携型アプリの自動整理が窮屈に感じられる可能性があります。私は、家計の全体像を手早く確認したい人にはすすめますが、事業用の経費管理や細かな会計処理を目的にするなら、専用の会計ソフトの方が適しています。
使う前に知っておきたい限界
自動連携は便利ですが、すべての支出が自分の意図どおりに分類されるとは限りません。カードの利用先名が分かりにくい場合や、一つの決済に複数の品目が含まれる場合は、確認と修正が必要です。私は、月の合計額だけを見て安心するのではなく、金額の大きい明細と、毎月繰り返される明細を優先して確認するようにしています。
現金払いも見落としやすい部分です。現金をよく使う人は、連携された数字だけでは実際の支出を把握しにくくなります。その場合は、現金用の記録方法を別に決め、週末にまとめて反映するなど、自分で補う運用が必要です。ここを面倒に感じるなら、最初から現金入力のしやすさを重視した家計簿アプリを選ぶ方が満足しやすいでしょう。
さらに、口座をたくさん登録すると、情報が豊富になる一方で、画面を見るたびに判断項目が増えます。資産を細かく把握したい人には有益ですが、家計簿を簡単に続けたい人には過剰です。私は、生活費の判断に必要な口座だけを最初に登録し、投資や貯蓄など目的が違う資産は、必要性を感じてから追加する使い方がよいと思います。
これから確認したいポイント
今後使い続けるなら、対応する金融サービスが自分の生活の変化についていけるかを見ておきたいところです。銀行を変えたり、カードを追加したり、決済方法を乗り換えたりすると、連携の組み直しが必要になることがあります。私は、サービスを増やす前に、現在の連携が安定しているかを確認する習慣をつけるのが大切だと考えます。
もう一つ注目したいのは、数字を見せるだけで終わらず、利用者が次の行動を決めやすいかどうかです。家計簿の目的は、記録を集めることではなく、使い過ぎを抑えたり、貯蓄の計画を立てたりすることです。アプリを開いた後に、今月の固定費、自由に使える金額、見直せる支出の三つを自分で確認できるようにしておくと、連携の便利さを行動につなげやすくなります。
平均評価は3.5で、評価数は800件を超えています。利用者の感じ方が一様ではないことを考えると、私のおすすめも「誰にでも必須」というものではありません。連携したい金融サービスがあり、複数の口座やカードをまとめて見たい人なら、試す価値があります。一方、現金払いが中心の人、自由な帳簿を作りたい人、単一口座の残高確認だけで満足している人には、別の方法の方が合うでしょう。
インストール数は10万を超えており、ドコモSMTBネット銀行を利用する人を入口に、資産管理まで広げたい人に選ばれているアプリです。私は、最初から完璧な家計簿を目指さず、メイン口座とカードだけを登録して、週に一度明細を確認する始め方をすすめます。その使い方で「自分のお金がどこへ流れているか」が見えるなら、登録先を増やす価値も出てきます。
結論として、マネーフォワード for ドコモSMTBネット銀行は、金融サービスをまたいだ資産管理と家計の見える化を手軽に始めたい人に向いています。自動連携に任せきりにせず、分類を直し、現金分を補い、不要な口座を整理する。この三つを意識すれば、無料で始められる手軽さ以上の実用性を引き出せます。私なら、複数の口座やカードを使っていて、毎月のお金の流れを一つの場所で確認したい友人に、まず試してみるようすすめます。
マネーフォワード for ドコモSMTBネット銀行の良さは、家計管理を特別な作業にせず、普段の明細確認に近づけてくれる点です。ただし、正確な家計を作る最後の判断は利用者に残ります。その特徴を理解したうえで使えば、数字に追われるためではなく、次の支出を落ち着いて決めるための頼れる確認場所になります。
マネーフォワード for ドコモSMTBネット銀行に関するよくある質問
01マネーフォワード for ドコモSMTBネット銀行とは、どのようなアプリですか?
マネーフォワード for ドコモSMTBネット銀行は、銀行口座やクレジットカード、電子マネーなどのお金の情報をまとめて確認し、日々の資産状況や入出金を管理しやすくするためのアプリです。複数の金融サービスを利用している人でも、残高や利用履歴を一つの画面で確認しやすく、家計の見直しや支出管理にも役立ちます。
02利用を始めるには、ドコモSMTBネット銀行の口座が必要ですか?
基本的には、ドコモSMTBネット銀行のサービスを利用している人向けに提供されているアプリです。利用開始時には、対象となる口座やサービスの契約状況、ログイン情報などが必要になる場合があります。また、連携できる金融機関や利用可能な機能は時期によって変更されることがあるため、ダウンロード前に公式案内で対象条件を確認しておくと安心です。
03他の銀行口座やクレジットカードも登録できますか?
対応している金融機関やサービスであれば、他の銀行口座、クレジットカード、電子マネー、ポイントサービスなどを追加して管理できる場合があります。ただし、すべての金融機関に対応しているとは限らず、連携方法や取得できる明細の範囲もサービスごとに異なります。登録前に対応サービス一覧を確認し、必要なログイン情報を準備しておくことをおすすめします。
04アプリの安全性や個人情報の取り扱いは大丈夫ですか?
金融情報を扱うアプリのため、ログイン認証や端末のセキュリティ機能を利用し、不正アクセス対策を意識して使うことが重要です。アプリ内で求められる権限や個人情報の利用目的は、インストール前後に表示される公式の説明を確認してください。共有端末での利用を避け、OSやアプリを常に最新状態に保ち、パスワードを他人に教えないことも安全対策になります。
05無料で利用できますか?料金や注意点を教えてください。
基本的な口座情報の確認や家計管理機能は、無料で利用できる範囲が用意されていることがあります。ただし、機能の内容、連携できるサービス数、過去の明細を確認できる期間などに制限が設けられている場合があります。将来的に有料機能や関連サービスが案内される可能性もあるため、利用規約や料金表示を確認し、必要な機能と費用を納得したうえで利用してください。
メリット
- 銀行口座やカードの残高・入出金をまとめて確認できる
- 家計簿機能で支出を自動分類し、毎月の傾向を把握しやすい
- ドコモやSMBCのサービス利用者は連携メリットを感じやすい
- 入出金履歴を後から検索でき、家計管理の手間を減らせる
- スマートフォンでいつでも資産状況を確認できる
デメリット
- 連携できる金融サービスや機能は契約内容により異なる
- 自動分類が誤る場合があり、手動での修正が必要になる
- 無料版では利用できる口座数や機能に制限がある場合がある
- 初回設定や金融機関との連携にやや時間がかかる
- 通知やデータ更新の頻度によっては情報に遅れが生じる

マネーフォワード for ドコモSMTBネット銀行
ギャラリー